전체 글 129

6개월 정기예금 이율높은곳

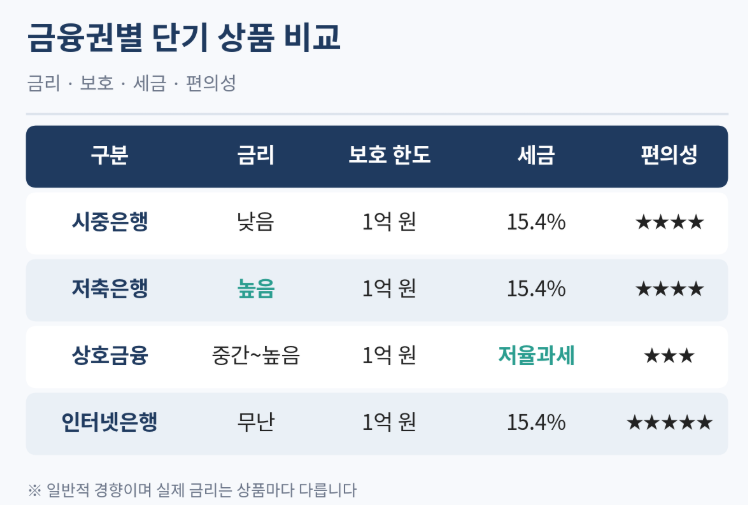
"큰 은행에 맡겨야 이자도 많이 준다"는 말, 아직도 믿고 계신가요? 사실은 정반대에 가깝습니다. 단기 목돈을 굴릴 때는 규모가 작은 금융기관이 오히려 더 높은 금리를 내거는 경우가 많은데요. 결론부터 말씀드리면, 6개월 정기예금 이율을 가장 높게 받으려면 저축은행·상호금융의 비대면 상품을 '금융상품한눈에'에서 비교한 뒤, 예금자보호 한도 안에서 나눠 가입하는 것이 핵심입니다. 1년 만기는 부담스럽고, 그렇다고 파킹통장에만 두자니 아쉬운 분들이 많죠. 이 글에서는 금융권별 차이를 표로 먼저 정리하고, 상황에 따라 어디를 고르면 좋은지까지 차례로 비교해 드릴게요. 막연히 '높은 곳'을 찾기보다 기준을 세워두면 다음 만기 때도 훨씬 빠르게 판단하실 수 있습니다. 6개월 만기, 금융권별 이율 비교표같은 ..
카테고리 없음 2026.09.29

토지 양도세율표

지난 8월 3일 재정경제부가 2026년 세제개편안을 내놓으면서, 비사업용 토지를 양도할 때 붙는 양도소득세율이 무거워진다는 소식이 빠르게 퍼졌습니다. 그 뒤로 "내 땅은 지금 팔아야 하나, 버텨야 하나"를 묻는 분들이 정말 많아졌는데요. 결론부터 말씀드릴게요. 현재 적용되는 토지 양도세율표는 아직 그대로이며, 보유기간 2년 이상이면 6~45% 기본세율, 비사업용이면 여기에 10%p가 더해집니다. 개편안이 통과하면 2028년부터 비사업용 쪽 가산이 20%p로 올라가는 구조예요. 아래에서 현행 기준과 개편안을 나란히 놓고 비교해 보겠습니다. 1. 토지 양도세율표 핵심 요약: 보유기간이 먼저입니다토지를 양도할 때 적용되는 세율은 가장 먼저 "얼마나 오래 갖고 있었나"로 갈립니다. 금액보다 기간이 우선이라는..

카테고리 없음 2026.09.29

irp 세액공제 한도

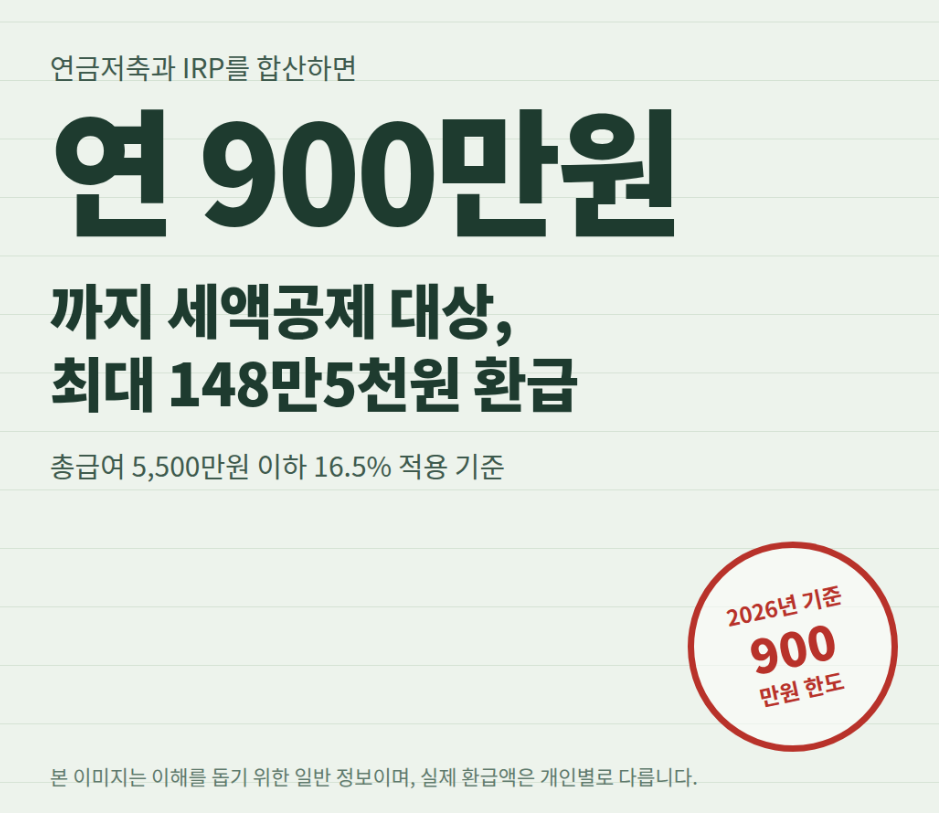
IRP 세액공제 한도를 둘러싼 대표적인 착각이 숨어 있습니다. 계좌에 쌓인 돈과 올해 공제 대상이 되는 돈은 전혀 다른 숫자이기 때문입니다. 요약하면, IRP는 연금저축과 합쳐 연 900만원까지 세액공제 대상이 되고, 소득에 따라 납입액의 13.2% 또는 16.5%를 돌려받으실 수 있습니다. 오늘은 가상의 직장인 정 과장이 한 해 동안 IRP를 어떻게 굴렸는지 따라가며, 한도와 공제 계산을 하나씩 짚어보겠습니다. IRP 세액공제 한도는 얼마일까 총급여 5,200만원을 받는 정과장 회사원을 가정해보겠습니다. 3월에 은행 앱을 열어 IRP를 개설하면서 가장 먼저 검색한 것이 바로 세액공제 한도였어요. 찾아보니 구조는 생각보다 단순했습니다. 연금저축계좌는 단독으로 연 600만원까지만 공제 대상으로 잡히고..

카테고리 없음 2026.09.29